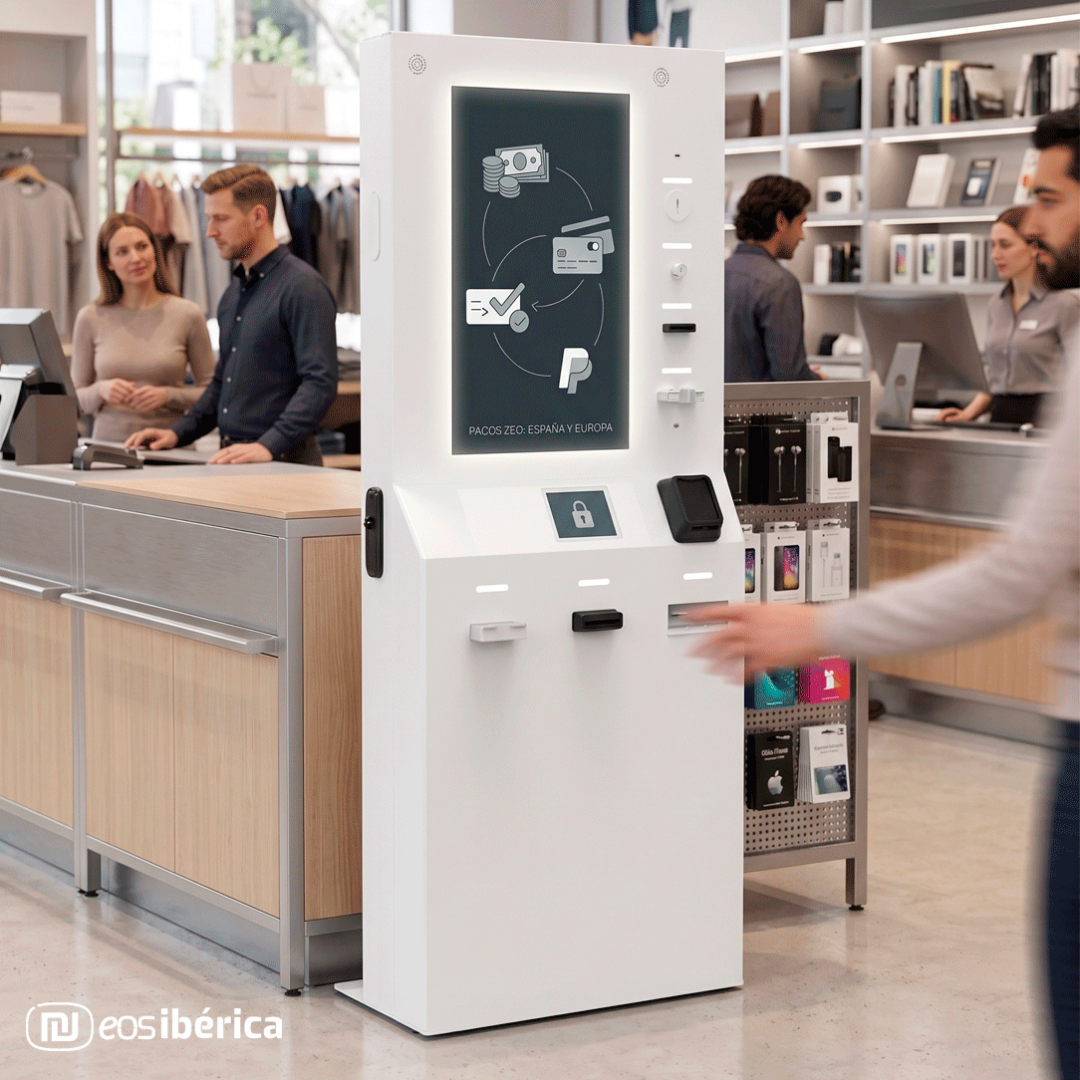
Aún con el auge de las aplicaciones para realizar pagos de forma electrónica, los sistemas de pago más utilizados son el efectivo seguido del uso de tarjetas tanto de débito, crédito o prepago.
El medio de pago más utilizado en España sigue siendo efectivo, a diferencia del resto de Europa donde las tarjetas de crédito o débito es el sistema de pago más habitual. En España después del pago en metálico, la forma más común de pagar es la utilización de tarjetas de débito, las transferencias y las tarjetas de crédito. En el top 5 se incluye otro de los medios de pago más novedosos: PayPal.
Con todo, hay sistemas de pago más recientes y en auge, como son el contactless (ya sea mediante tarjetas o aplicaciones móviles), las apps o los ‘wallet’ de los bancos. Mención aparte merece Bizum, que en 2021, ya se está consolidando como uno de los métodos de pago preferido de los españoles, para efectuar pagos de forma rápida e instantánea. Para cada necesidad, existe o se desarrolla un sistema de pago.
Sistemas de pago más habituales
Para las compras y transacciones cotidianas es posible escoger un medio de pago o combinar varios, como hace la mayoría. Lo más frecuente es emplear el efectivo para los gastos del día a día (especialmente, para importes de menos de 20 euros) junto a las tarjetas de débito o crédito, generalmente asociadas a una cuenta bancaria. La utilización de uno u otro dependerá de las condiciones de la compra y las necesidades de cada momento.
Una alternativa al efectivo o la tarjeta es la tarjeta monedero o también llamada monedero electrónico. Se trata de un sistema de micropagos multipropósito que sirve para aquellas transacciones de poca cantidad y alto volumen que requieren velocidad y seguridad. Este sistema permite pagar de forma más ágil que con el efectivo tradicional.
La tarjeta monedero contiene un chip electrónico que se recarga con dinero y permite pagar productos y servicios simplemente acercando o insertando la tarjeta en un lector cuyo importe exacto se descargará o acreditará del chip. Se puede recargar en cualquier establecimiento autorizados que tenga una terminal para recibir el pago (tiendas abonando un mínimo establecido). También se puede recargar con tarjeta de débito o crédito. Para mayor comodidad, es posible vincularla a una cuenta bancaria para que el saldo se recargue automáticamente cuando se agote.
Las ventajas del monedero electrónico son muchas:
> Se evitan las colas y la congestión en los puntos de pagos.
> Se gana en tiempo.
> Es más fácil, rápido y práctico.
> Da mayor seguridad y control de los pequeños gastos diarios (por ejemplo los del metro).
> Se eliminan los problemas del cambio y la falta de monedas.
> Se puede emplear para pagar el billete o bono de transporte público.
Además, ha entrado en juego una tercera opción: el pago con móvil. Este sistema requiere tener una tarjeta o cuenta bancaria y permite pagar con el smartphone en cualquier establecimiento que tenga un datáfono con tecnología contactless.
Una forma de realizar pagos a particulares o empresas es enviando el dinero directamente a sus cuentas. Para ello las opciones habituales son:
> Transferencias bancarias. Se pueden realizar tanto a nivel nacional, como internacional y requieren insertar códigos bancarios de nuestra cuenta y de la destinataria, concretamente el código IBAN o el BIC. Tardan un día hábil en ser efectivas dentro de territorio europeo, mientras que las internacionales se alargan hasta 5 días hábiles. Generalmente suelen tener un coste, aunque es cierto que hay cuentas sin comisiones que permiten hacerlas gratis.
> Adeudos. La persona que va a recibir el dinero es la que lo solicita directamente a la otra. El adeudo es gratuito y se puede cancelar tras emitirlo, por lo que el dinero tarda bastante más que una transferencia en llegar a la cuenta destinataria. No obstante, no todos los bancos permiten realizar adeudos.
> Envíos de dinero con el móvil. También en este campo el teléfono móvil trae novedades. Plataformas online como Bizum, permiten enviar dinero a los contactos del teléfono sin tener que insertar códigos bancarios. Además, la cantidad llega de forma instantánea y el servicio es totalmente gratuito.
De la misma forma que las compras a través de Internet se han multiplicado, también lo han hecho las herramientas para abonar estas adquisiciones. En la actualidad existen numerosos sistemas de pago online que aportan comodidad y seguridad hasta a los clientes más precavidos a la hora de revelar sus datos bancarios. Se trata de fintech que permiten los pagos sin necesidad de que el cliente tenga que dar su información bancaria al vendedor para que pueda efectuar el cobro. Se prevé un crecimiento de los nuevos sistemas de pago gracias al desarrollo y la implantación continua de nuevas tecnologías, sobre todo de los teléfonos móviles, así como por las nuevas opciones que ofrece el mercado y la evolución de la sociedad en general. Estos son algunos de los sistemas de pago en expansión:
Apps gratuitas para pagar con el móvil sin coste
Los medios de pago con el móvil están en auge. Dada la gran variedad de empresas fintech que lanzan nuevas formas de pagar con el smartphone, la sociedad cada vez está utilizando más estas aplicaciones. A continuación, las más destacadas:
> Bizum: es la iniciativa de la banca española para realizar y permite realizar transferencias instantáneas y gratuitas. Bizum está integrado a la cuenta bancaria, por lo que no se necesita una aplicación adicional, sino que va asociado al wallet del banco. A día de hoy, prácticamente todas las entidades españolas están adheridas a Bizum y se espera que todas acaben formando parte del sistema.
> PayPal: es uno de los nuevos medios de pago más antiguos creado en el año 2000, hasta el punto que se ha convertido en un referente. Permite pagar y realizar transferencias de dinero y compras de forma segura por Internet . Es necesario asociar una cuenta bancaria o una tarjeta a la cuenta de PayPal para poder realizar las compras a través de Internet sin compartir datos bancarios con el vendedor. También cuenta con una aplicación móvil.
> Apple Pay/ Google Pay: las carteras digitales de los gigantes tecnológicos. Se utiliza para pagar en tiendas físicas, ya que va vinculado a una tarjeta de crédito. Utilizan la tecnología NFC (Near Field Communication) del móvil para pagar en tiendas físicas solo con acercar el smartphone al datáfono. , ya que los pagos se hacen mediante contactless. Este medio de pago está muy extendido en Estados Unidos y, poco a poco, se va extendiendo por Europa, incluido España.
> Twyp: es una aplicación lanzada por ING, que permite a cualquier usuario (sea cliente o no del banco) enviar dinero, y sobre todo, retirar efectivo en establecimientos asociados (como supermercados o gasolineras) al realizar una compra. Hay que vincular una tarjeta a la cuenta de Twyp para recargar fondos a Twyp y permite realizar pagos entre particulares con un tope anual de 1.000 euros. Sería como un Bizum, pero sin que estén implicados los otros bancos. Para enviar dinero es necesario que el otro usuario también disponga de Twyp. Se trata de un servicio similar al que ha impulsado WhatsApp, denominado WhatsApp Pay y que se espera que en breve asalte el mercado europeo. De momento, solo disponible en países como India o Brasil, aunque sin fecha clara para España ya que se enfrenta a la competencia de Bizum.
Referencias relacionadas y casos de éxito
El terminal físico como punto de encuentro
Como hemos visto, el panorama de los pagos en 2021 es más diverso que nunca. Desde el arraigado uso del efectivo hasta la inmediatez de Bizum o la comodidad del contactless, el consumidor español demanda flexibilidad.
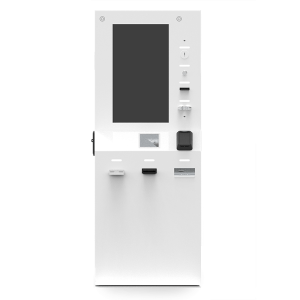
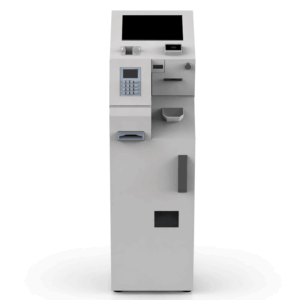
Para las empresas, el reto no es solo aceptar estos pagos, sino ofrecer una interfaz segura, rápida y robusta que los gestione todos sin errores. En EOS Ibérica, diseñamos y fabricamos kioscos y terminales de autopago preparados para esta realidad híbrida. Nuestros equipos están equipados con la última tecnología en:
- Lectores NFC para pagos con móvil (Apple Pay, Google Pay).
- Sistemas de gestión de efectivo inteligentes para transacciones rápidas y seguras.
- Integración de hardware específica para entornos de alto tráfico, garantizando que, sea cual sea el método que elija el cliente, la experiencia sea siempre excelente.
La tecnología de pago evoluciona, y nuestros terminales evolucionan con ella para que ningún negocio se quede atrás.
Los productos de EOS Ibérica cumplen con los requisitos y normativas de la UE en materia de seguridad.
Nuestro método productivo nos permite fabricar y personalizar tu idea para integrar los componentes que necesites poniendo en valor nuestra experiencia en terminales antivandálicos o desatendidos así como la ingeniería para cumplir la normativa más exigente de protección y ergonomía, tanto en un prototipo como en grandes lotes.